Das Wichtigste in Kürze
Für den Einstieg reichen einige Grundlagen, die im Alltag wirklich weiterhelfen:
- Auto-Basiswissen umfasst vor allem laufende Kosten, Versicherung, einfache Sicherheitschecks, Werkstatt-Grundlagen und die passende Ausstattung.
- Rechne nicht nur mit dem Kaufpreis. Plane feste Ausgaben, nutzungsabhängige Kosten und Rücklagen für Wartung, Reifen oder Reparaturen ein.
- Die Kfz-Haftpflicht deckt Schäden ab, die du anderen zufügst. Teilkasko schützt bei bestimmten Schäden am eigenen Auto; Vollkasko zusätzlich vor allem bei selbst verschuldeten Unfallschäden am eigenen Fahrzeug.
- Schadenfreiheitsklasse und Typklasse beeinflussen den Versicherungsbeitrag, erklären den Preis aber nie allein.
- Du musst nicht selbst schrauben. Wichtiger ist, Reifendruck, Profiltiefe, Warnleuchten und auffällige Veränderungen am Auto einordnen zu können.
- Gesetzliche Pflichtausstattung und sinnvolle Extras sind nicht dasselbe. Wer beides trennt, kauft gezielter ein.
1. Warum das richtige Know-how beim ersten eigenen Auto den Unterschied macht
Die wichtigsten Auto-Basics zu kennen bedeutet, dass du Kosten, Versicherungen, Sicherheitschecks, Werkstattabläufe und Ausstattung so weit verstehst, um sichere und finanziell sinnvolle Entscheidungen zu treffen.
Viele Unklarheiten entstehen nicht durch fehlende Technikkenntnisse, sondern weil der Fokus ausschließlich auf dem Kaufpreis liegt. Das ist vergleichbar mit einer Wohnung, bei der nur die Kaltmiete berücksichtigt wird und Nebenkosten, Strom oder Kaution unberücksichtigt bleiben. Beim eigenen Auto bildet der Inseratspreis ebenfalls nur den Ausgangspunkt.
Was steht bei dir gerade als Nächstes an?
Große Schritte werfen oft neue Fragen auf. Wir bringen dich mit einem Allianz Experten zusammen, der sich Zeit nimmt und dir sagt, was wirklich wichtig ist und was nicht.
Kostenlos & unverbindlich

2. Mit welchen laufenden Kosten musst du beim ersten Auto wirklich rechnen?
Die laufenden Kosten eines Autos bestehen nicht nur aus Kraftstoff und Versicherung. Für eine realistische Planung solltest du feste Kosten, nutzungsabhängige Ausgaben und Rücklagen getrennt betrachten.
Die drei Kostenblöcke im Überblick
Eine strukturierte Aufteilung ist hilfreicher als eine pauschale Monatszahl, da sich die Ausgaben je nach Fahrzeugmodell und Nutzung deutlich unterscheiden.
Fixkosten: Regelmäßige Ausgaben wie Kfz-Steuer, Versicherung und gegebenenfalls Stellplatzmiete, die unabhängig von deiner Fahrleistung anfallen.
Nutzungsabhängige Kosten: Variable Ausgaben wie Kraftstoff oder Ladestrom, Pflege und Waschanlage, die direkt mit den gefahrenen Kilometern steigen.
Rücklagen: Ersparnisse für verschleißbedingte Reparaturen, Hauptuntersuchungen sowie neue Sommer- oder Winterreifen.
Kalkuliere mit deinen eigenen Daten wie dem geplanten Kaufpreis, der geschätzten Jahresfahrleistung, dem Versicherungsangebot, den Steuern, den Energiekosten sowie einer Rücklage für Werkstatt und Reifen. So erkennst du frühzeitig, ob das Auto dauerhaft zu deinem Budget passt. Wenn das Budget knapp ist, rechnest du am besten vorsichtig. Ein günstigeres Modell oder eine größere finanzielle Reserve sorgt oft für mehr Entspannung als ein Fahrzeug, das bereits bei der ersten Reparatur zur Belastung wird.
3. Deine erste Kfz-Versicherung: So funktioniert sie wirklich
Die Grundlogik der Kfz-Versicherung ist simpel: Zuerst klärst du, welche Schäden abgesichert sein sollen. Danach vergleichst du Preise, Selbstbeteiligungen und Tarifbedingungen.
Die Kfz-Haftpflicht übernimmt Schäden, die du anderen zufügst. Eine Teilkasko schützt bei bestimmten Schäden am eigenen Auto wie Diebstahl, Glasbruch oder Wildunfällen. Die Vollkasko deckt zusätzlich vor allem selbst verschuldete Unfallschäden am eigenen Fahrzeug ab. Nicht jede Versicherung deckt jede Situation automatisch ab, denn der konkrete Leistungsumfang richtet sich immer nach dem jeweiligen Tarif und den Vertragsbedingungen.
Der Beitrag hängt nicht nur von der Wahl zwischen Haftpflicht, Teilkasko oder Vollkasko ab. Eine Rolle spielen unter anderem das Fahrzeugmodell, der Wohnort, die jährliche Fahrleistung, der Fahrerkreis, der Abstellort, die Selbstbeteiligung und die Schadenfreiheitsklasse. Die Schadenfreiheitsklasse belohnt grundsätzlich unfallfreie Jahre mit einer besseren Einstufung, wobei sich die konkrete Auswirkung je nach Versicherer unterscheidet. Die Typklasse beschreibt vereinfacht, wie schadenauffällig ein Fahrzeugmodell statistisch ausfällt, und ist ebenfalls nur ein Faktor von mehreren.
Ein günstiger Tarif ist deshalb nicht automatisch die passendste Wahl. Prüfe beispielsweise, wer das Auto fahren darf, wie hoch die Selbstbeteiligung ausfällt und welche Leistungen eingeschlossen sind. Wenn die Entscheidung finanzielle Folgen für dich hat, liest du die Vertragsbedingungen sorgfältig durch oder holst dir eine persönliche Beratung.
4. Welche Checks und Pflegeaufgaben solltest du selbst verstehen?
Du musst keine Reparaturen selbst durchführen können, sondern im Alltag lediglich einige einfache Kontrollen verstehen und Auffälligkeiten rechtzeitig bemerken.
Bei Reifen gibt es eine klare gesetzliche Untergrenze: Für Pkw gilt eine Mindestprofiltiefe von 1,6 Millimetern am Hauptprofil. Gemeint sind die breiten Profilrillen im mittleren Bereich der Lauffläche. Empfehlungen, Reifen schon früher zu wechseln, können aus Sicherheitsgründen sinnvoll sein, sind jedoch nicht mit der gesetzlichen Mindestgrenze gleichzusetzen.
Auch der Reifendruck ist wichtig. Prüfe ihn nach den Angaben für dein Fahrzeug, die du je nach Modell beispielsweise in der Betriebsanleitung, am Türrahmen oder im Tankdeckel findest. Ein falscher Reifendruck kann das Fahrverhalten, den Bremsweg und den Reifenverschleiß negativ beeinflussen.
Bei Warnleuchten hilft eine grobe Orientierung: Rote Symbole können auf ein dringendes Problem hinweisen, während gelbe Symbole zeitnah geprüft werden sollten. Die genaue Bedeutung unterscheidet sich je nach Fahrzeug. Schau bei unbekannten Symbolen in die Betriebsanleitung.
Was du selbst können solltest
- Reifendruck nach den Fahrzeugangaben prüfen
- Profiltiefe und sichtbare Schäden an den Reifen kontrollieren
- Warnleuchten ernst nehmen und unbekannte Symbole nachschlagen
- Neue Geräusche, Vibrationen, Flüssigkeitsflecken oder ein Ziehen beim Fahren früh bemerken
- Flüssigkeitsstände nach den Vorgaben für dein Fahrzeug kontrollieren
Aufgepasst: Bei Bremsen, Airbags, Fahrwerk oder Hochvolttechnik solltest du nicht selbst experimentieren. Hier gehört das Auto in fachkundige Hände.
5. Wann solltest du in die Werkstatt – und wie bereitest du dich gut vor?
In die Werkstatt solltest du gehen, wenn die Sicherheit betroffen sein könnte, eine Warnleuchte unklar bleibt, Flüssigkeit austritt oder sich das Auto plötzlich anders verhält. Auch Wartungen nach Herstellerangaben sollten rechtzeitig erledigt werden.
Wartungsintervalle sind modellabhängig. Verlass dich auf das Serviceheft, das Bordmenü oder die Betriebsanleitung statt auf allgemeine Faustregeln
So bereitest du einen Werkstatttermin vor
Problem konkret notieren: Halte fest, wann es auftritt, wie es klingt oder aussieht und ob es nur bei kaltem oder warmem Motor vorkommt.
Symptome statt Diagnosen beschreiben: Die Formulierung „Es klackert vorne rechts beim Anfahren“ hilft mehr als die Behauptung „Das Getriebe ist kaputt“.
Wichtige Unterlagen bereitlegen: Fahrzeugschein, Serviceunterlagen und Informationen zu früheren Reparaturen können hilfreich sein.
Kostenvoranschlag und Freigabe klären: Frage vorab nach einer Kosteneinschätzung und lege fest, ob die Werkstatt vor Zusatzarbeiten anrufen soll.
Rechnung und Dokumentation prüfen: Lass dir erklären, was gemacht wurde, und achte auf Einträge im Serviceheft oder im digitalen Servicenachweis.
Tipp: Eine gute Vorbereitung reduziert Missverständnisse, hilft dir bei der Einordnung von Empfehlungen und sorgt für eine klare Kommunikation.
6. Checkliste für dein erstes Auto: Was ist notwendig und was ist sinnvoll als Extra?
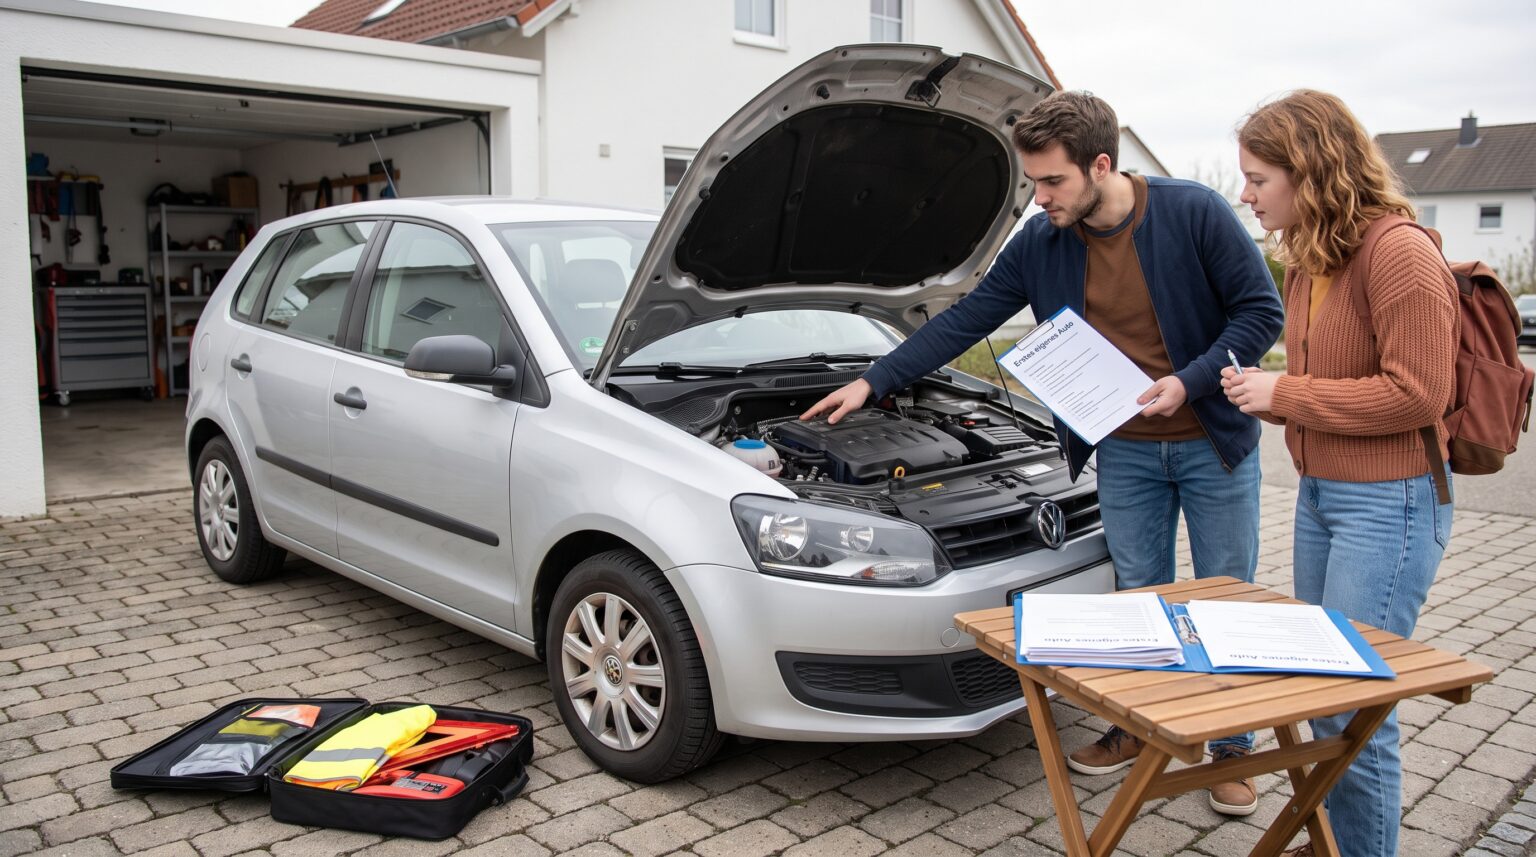
Bei der Ausstattung werden gesetzliche Vorgaben und praktische Empfehlungen oft vermischt. Die folgende Übersicht trennt beides voneinander. Sie ersetzt keine Prüfung der aktuell geltenden Vorgaben, etwa bei Fahrten ins Ausland oder bei Änderungen von Vorschriften.
Gesetzlich vorgeschriebene Sicherheitsausstattung
Ein Warndreieck muss mitgeführt werden und bestimmte technische Anforderungen erfüllen.
Eine Warnweste muss mitgeführt werden und den vorgeschriebenen Anforderungen entsprechen.
Sinnvolle Ergänzungen
Eine Handyhalterung, wenn du Navigation nutzt und das Smartphone nicht lose im Auto liegen soll
Eiskratzer und Tuch für Herbst und Winter
Ladekabel oder Adapter, wenn du mit einem Elektroauto oder Plug-in-Hybrid unterwegs bist
Notizen auf dem Smartphone oder im Handschuhfach mit Versicherungsdaten, Pannenhilfe-Nummer und wichtigen Fahrzeugdaten
Eine kleine Tasche oder Box, damit Gegenstände im Kofferraum nicht lose herumliegen
Bei weiterer Notfallausrüstung lohnt sich ein genauer Blick, denn nicht alles Praktische ist gesetzlich vorgeschrieben. Umgekehrt können Vorschriften aktualisiert werden. Prüfe regelmäßig, ob die Ausstattung deines Autos vollständig und einsatzbereit ist.
7. Typische Fehler beim ersten Auto – und wie du sie vermeidest
Die häufigsten Fehler sehen zunächst harmlos aus, können jedoch unnötig Geld kosten oder im Alltag für Stress sorgen.
Ein typischer Fehler ist es, beim Kauf fast das gesamte Budget auszugeben und keine Reserve für Reifen, Wartung oder Reparaturen einzuplanen. Andere wählen ein Auto vor allem nach der Optik aus, ohne Versicherung, Verbrauch und mögliche Folgekosten vorher zu prüfen.
Auch beim Versicherungsschutz lohnt es sich, nicht nur auf den niedrigsten Preis zu schauen. Ein günstig gehaltener Tarif kann beim Fahrerkreis, bei der Selbstbeteiligung oder beim Leistungsumfang enger ausfallen als erwartet.
Verbreitet ist außerdem die Verwechslung von Empfehlungen und gesetzlichen Vorgaben. Das betrifft beispielsweise die Reifenprofiltiefe oder die Ausstattung im Auto. Wer hier sauber unterscheidet, kann besser planen und vermeidet falsche Annahmen.
Andererseits ist unnötige Panik unbegründet, da nicht jedes Geräusch einen Notfall darstellt. Neue, wiederkehrende oder stärker werdende Auffälligkeiten solltest du jedoch nicht ignorieren. Gute Auto-Basics helfen dir, ruhig zu bleiben und trotzdem rechtzeitig zu handeln